
So prüfen Sie Kaufpreisaufteilung von Grund und Boden: Bodenwert und Gebäudewert berechnen und mit der BMF Anleitung plausibilisieren.
Kaufpreisaufteilung Grund und Boden: Praxisleitfaden
Die vertragliche Kaufpreisaufteilung gilt grundsätzlich, es sei denn, sie verfehlt die realen Wertverhältnisse in grundsätzlicher Weise. Für die Prüfung braucht es drei Schritte: den Bodenwert aus Fläche mal Bodenrichtwert mal Miteigentumsanteil berechnen, den Gebäudewert über NHK, Ertragswert oder Vergleichswert ermitteln und beides mit der Anleitung des Bundesfinanzministeriums plausibilisieren.
Kurz gesagt:
Die im Kaufvertrag vereinbarte Aufteilung gilt grundsätzlich, es sei denn, sie widerspricht den tatsächlichen Wertverhältnissen in erheblichen Maßen.
Bei Abweichungen vom Bodenrichtwert oder unplausiblen Herstellungskosten kann eine ergänzende Gutachtenerstellung notwendig sein, um die Plausibilität zu sichern.
Das geeignete Verfahren zur Wertermittlung des Gebäudes hängt vom Objekttyp ab, wobei Sachwert bei selbstgenutzten Häusern und Ertragswert bei vermieteten Objekten üblich ist.
Das Bundesfinanzministerium stellt eine Arbeitshilfe bereit, die eine nachvollziehbare Aufteilung ermöglicht, aber nicht die gerichtliche Einzelfallprüfung ersetzt.
Eine frühzeitige Dokumentation von Modernisierungen, Gutachten und Bodenrichtwerten erleichtert die spätere Steuerprüfung und kann Streitigkeiten reduzieren.
David-breuer-immobilien
david-breuer-immobilien.com
Immobilienwert fachkundig einschätzen
Eine transparente Wertermittlung auf Basis lokaler Marktdaten schafft eine fundierte Grundlage für Verkauf, Kauf und die Kaufpreisaufteilung.
Inhaltsverzeichnis
Wann reicht die vertragliche Aufteilung aus?
Das Finanzamt übernimmt die im notariellen Kaufvertrag vereinbarte Aufteilung grundsätzlich als Besteuerungsgrundlage. Es greift nur ein, wenn Anhaltspunkte für ein Scheingeschäft vorliegen, wenn die Aufteilung als Gestaltungsmissbrauch erscheint oder wenn nennenswerte Zweifel an der wirtschaftlichen Richtigkeit bestehen. Genau das bestätigt die BMF-Arbeitshilfe in ihrer Erläuterung: Eine vereinbarte Aufteilung bleibt maßgeblich, solange sie die realen Wertverhältnisse widerspiegelt.
Geprüft wird vor allem, ob der vereinbarte Bodenwert deutlich vom örtlichen Bodenrichtwert abweicht oder ob die angesetzten Normalherstellungskosten unplausibel wirken. Wer solche Abweichungen erklären kann, hat gute Karten. Hilfreich sind dabei:
Ein Verkehrswertgutachten, das die Besonderheiten des Objekts dokumentiert.
Rechnungen zu Modernisierungen, Sanierungen oder Ausbauten der letzten Jahre.
Eine Aufstellung zum Bauzustand, etwa Dach, Heizung oder Leitungen.
Profi-Tipp: Sammeln Sie Rechnungen und Gutachten schon vor der Beurkundung, nicht erst, wenn das Finanzamt nachfragt.
Bodenwert berechnen: Formel, Bodenrichtwert und Fallen
Der Bodenwert ergibt sich aus der Grundstücksfläche, multipliziert mit dem Bodenrichtwert in Euro pro Quadratmeter und dem Miteigentumsanteil, sofern es sich um eine Eigentumswohnung handelt. Diese Berechnung bildet laut BMF-Anleitung die Basis des typisierten Verfahrens.
Den aktuellen Bodenrichtwert über das zuständige BORIS-Landesportal oder den örtlichen Gutachterausschuss abrufen.
Die tatsächliche Grundstücksfläche aus dem Grundbuchauszug oder Kaufvertrag übernehmen.
Bei Eigentumswohnungen den Miteigentumsanteil aus der Teilungserklärung einsetzen.
Abweichende Merkmale wie Zuschnitt, Erschließungszustand oder Altlasten gesondert dokumentieren.
Bei größeren Flächen ist zu prüfen, ob eine Hinterlandzone mit einem niedrigeren Wert anzusetzen ist, insbesondere wenn das Grundstück über die übliche Bebauungstiefe hinausgeht. Kleinere Flächen bis etwa 500 Quadratmeter werden meist mit dem vollen Richtwert bewertet, größere Restflächen oft gemindert.
Profi-Tipp: Drucken Sie den Bodenrichtwert-Nachweis mit Stichtag aus und legen Sie ihn dem Finanzamt direkt bei, das erspart Rückfragen.
Sachwert, Ertragswert oder Vergleichswert: Welches Verfahren passt?
Für den Gebäudewert stehen drei Wertermittlungsverfahren zur Wahl, und keines genießt einen automatischen Vorrang. Die Methode muss zum Objekt und zur verfügbaren Datenlage passen, und diese Wahl ist auch zu begründen, wie eine Fachanalyse zur Kaufpreisaufteilung festhält.
Das Sachwertverfahren ist in der Arbeitshilfe typisiert und nutzt die NHK 2010 als Ausgangsbasis für die Herstellungskosten.
Das Ertragswertverfahren passt bei vermieteten Renditeobjekten, wobei die vereinfachte Variante mit pauschalen Ansätzen arbeitet und die allgemeine Variante detaillierte Bewirtschaftungskosten einbezieht.
Das Vergleichswertverfahren funktioniert nur, wenn ausreichend echte Vergleichspreise aus der Umgebung vorliegen, etwa bei Eigentumswohnungen in größeren Beständen.
Ein selbstgenutztes Einfamilienhaus wird in der Praxis meist über den Sachwert bewertet, eine vermietete Mehrfamilienimmobilie eher über den Ertragswert. Wer beide Verfahren parallel rechnet, gewinnt zusätzlich Argumente für die Plausibilisierung gegenüber dem Finanzamt.
Die BMF-Arbeitshilfe Schritt für Schritt anwenden
Die Arbeitshilfe und die begleitende Anleitung lassen sich direkt von der Website des Bundesfinanzministeriums herunterladen, das Excel-Tool füllt sich über mehrere Reiter mit nachvollziehbaren Formeln.
Objektangaben eintragen: Adresse, Baujahr, Gebäudeart und Nutzung.
Grundstücksfläche und, bei Eigentumswohnungen, den Miteigentumsanteil erfassen.
Den passenden Bodenrichtwert für die Lage einsetzen.
Wohnfläche beziehungsweise Brutto-Grundfläche hinterlegen.
Die passende NHK-2010-Kategorie nach Gebäudetyp und Ausstattungsstandard auswählen.
Baujahr und Indizierung berücksichtigen, damit die Herstellungskosten auf das aktuelle Preisniveau umgerechnet werden.
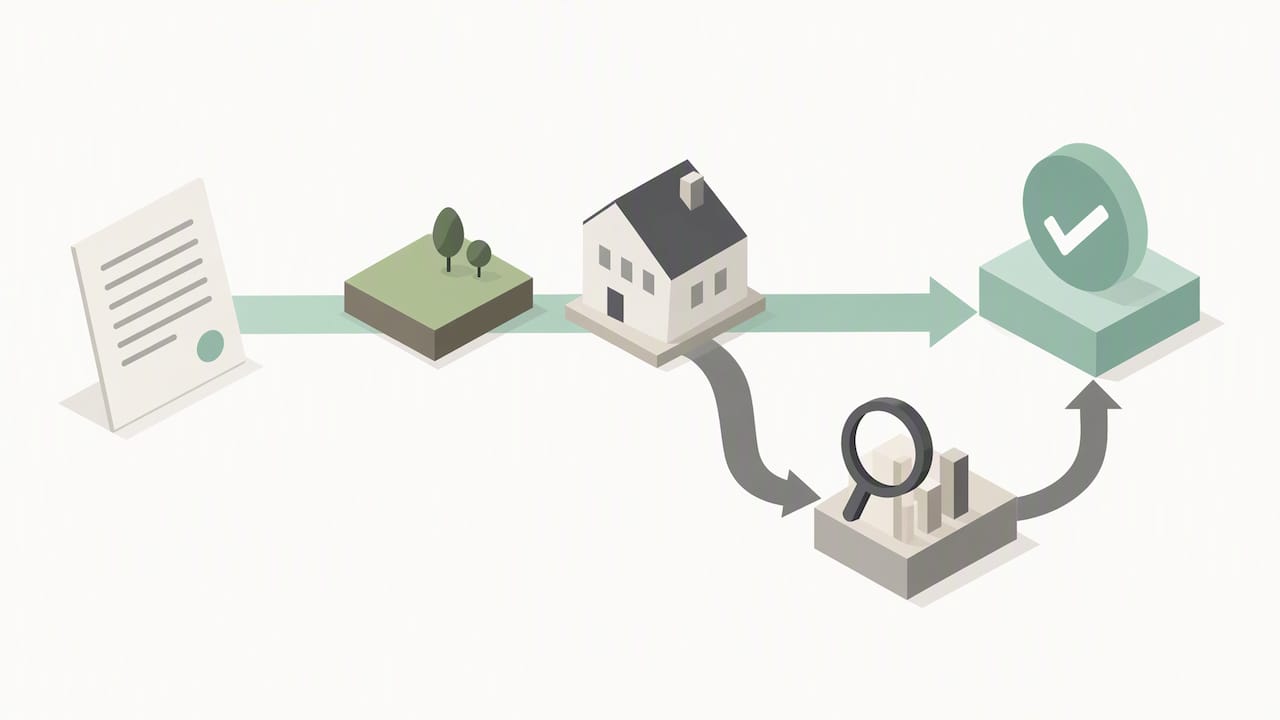
Aus den beiden errechneten Werten, Bodenwert und Gebäudewert, ergibt sich ein Verhältnis. Dieses Verhältnis wird anschließend auf den tatsächlichen Gesamtkaufpreis übertragen, nicht auf die typisierten Einzelwerte selbst. So bleibt der vereinbarte Kaufpreis unangetastet, nur die Aufteilung wird nachvollziehbar.
Weicht die vertragliche Aufteilung von diesem rechnerischen Ergebnis ab, lohnt sich ein gesondertes Erläuterungsblatt mit:
Einer kurzen Begründung, warum die Parteien einen anderen Wert vereinbart haben.
Belegen zu Sanierungen, besonderer Ausstattung oder Nutzungsbeschränkungen.
Einem Verweis auf das zugrunde liegende Gutachten, falls vorhanden.
Profi-Tipp: Bewahren Sie die ausgefüllte Arbeitshilfe als PDF auf und reichen Sie sie zusammen mit der Steuererklärung ein, das verkürzt spätere Rückfragen erheblich.
Was Finanzamt und Gerichte akzeptieren
Die Rechtsprechung des Bundesfinanzhofs stützt den Grundsatz, dass die vertragliche Aufteilung Vorrang hat. Laut BFH-Entscheidung wird eine Ersetzung nur vorgenommen, wenn die vereinbarte Aufteilung die realen Wertverhältnisse in grundsätzlicher Weise verfehlt, und die Wahl des Wertermittlungsverfahrens muss im jeweiligen Einzelfall begründet werden.
Die Arbeitshilfe selbst dient dabei als Instrument zur Plausibilisierung, sie ersetzt keine gerichtliche Einzelfallprüfung, wie die Erläuterung zur BMF-Arbeitshilfe klarstellt. Verwaltung und Finanzgerichte ziehen sie als qualifizierte Schätzung heran, behalten aber einen eigenen Entscheidungsspielraum.
Praktisch bedeutet das:
Ein eigenes Gutachten verursacht Kosten, liefert aber im Streitfall das stärkste Argument.
Lückenlose Dokumentation von Besonderheiten wiegt oft mehr als die reine Abweichung in Prozentpunkten.
Auch bei denkmalgeschützten oder sanierungsbedürftigen Objekten können einzelfallbezogene Besonderheiten eine Abweichung rechtfertigen, solange sie nachweisbar sind.
Praktische Perspektive: So bereiten Sie die Aufteilung vor
Wer frühzeitig Rechnungen, Bauunterlagen und Modernisierungsnachweise sammelt, verhandelt aus einer stärkeren Position, sowohl mit der Gegenseite als auch mit dem Finanzamt. Eine kostenfreie Wertermittlung liefert dafür oft den ersten belastbaren Anhaltspunkt. Und beim Finanzamt gilt: sachliche Erläuterungen überzeugen mehr als emotionale Argumente.
— David
Kostenfreie Wertermittlung für Ihre Kaufpreisaufteilung
Eine saubere Kaufpreisaufteilung beginnt mit einer realistischen Einschätzung des Grundstücks- und Gebäudewerts, weshalb eine kostenfreie, transparente Wertermittlung auf Basis lokaler Marktdaten hilfreich sein kann. Statt pauschaler Schätzungen ist es sinnvoll, eine Einordnung zu erhalten, die sich auf tatsächliche Vergleichswerte aus der jeweiligen Region stützt.
Für das Gespräch lohnt es sich, einige Unterlagen bereitzuhalten:
Den notariellen Kaufvertrag oder Entwurf, falls bereits vorhanden.
Rechnungen zu Modernisierungen oder Sanierungen der letzten Jahre.
Die Flurstücksnummer sowie einen aktuellen Bodenrichtwert-Ausdruck.
Ob Sie verkaufen, kaufen oder einfach den aktuellen Wert kennen möchten: Starten Sie direkt mit einer kostenfreien Wertermittlung oder lassen Sie sich bei einem Suchauftrag zum Kauf persönlich begleiten.
FAQ
Wie berechnet man den Anteil von Grund und Boden?
Der Bodenanteil ergibt sich aus der Grundstücksfläche, multipliziert mit dem aktuellen Bodenrichtwert in Euro pro Quadratmeter. Bei Eigentumswohnungen wird zusätzlich der Miteigentumsanteil aus der Teilungserklärung einbezogen.
Wie mache ich eine Kaufpreisaufteilung?
Zunächst wird der Bodenwert über Fläche und Bodenrichtwert ermittelt, anschließend der Gebäudewert über Sachwert, Ertragswert oder Vergleichswert. Beide Werte lassen sich mit der BMF-Arbeitshilfe plausibilisieren und das resultierende Verhältnis wird auf den tatsächlichen Kaufpreis übertragen.
Welche Kaufpreisaufteilung akzeptiert das Finanzamt?
Grundsätzlich akzeptiert das Finanzamt die im Kaufvertrag vereinbarte Aufteilung, solange kein Scheingeschäft vorliegt und sie die realen Wertverhältnisse widerspiegelt. Weicht sie davon in grundsätzlicher Weise ab, kann laut BFH-Rechtsprechung eine abweichende Schätzung erfolgen.
Sind Grund und Boden oder Gebäude Teil der Anschaffungskosten einer Immobilie?
Beide Bestandteile zählen zu den Anschaffungskosten, werden steuerlich aber unterschiedlich behandelt: Nur der Gebäudeanteil ist abschreibungsfähig, der Grundstücksanteil nicht. Deshalb ist eine nachvollziehbare Trennung beider Werte für die Steuererklärung entscheidend.
Quellen
Anleitung zur Aufteilung eines Grundstückskaufpreises (BMF, PDF)
BMF-Arbeitshilfe zur Kaufpreisaufteilung (Erläuterung, Haufe)